14 octubre, 2026
RESICO y cuentas bancarias: cómo mantener tus movimientos organizados
Cuentas bancarias RESICO: 8 claves esenciales para organizar tus cobros
Cuentas bancarias RESICO te ayudan a ver con claridad qué dinero corresponde a tu actividad. Además, si tributas como persona física en el Régimen Simplificado de Confianza, ordenar tus movimientos bancarios mejora el control de tus ingresos y reduce diferencias al cumplir tus obligaciones fiscales.
Pagos de clientes, transferencias entre cuentas propias, préstamos o devoluciones pueden aparecer como depósitos, pero no tienen el mismo tratamiento fiscal. Por ello, conviene identificar el origen de cada movimiento, relacionar los cobros con los CFDI y conservar la documentación que los respalde.
Aunque estar en RESICO no obliga, por sí solo, a abrir una cuenta exclusiva, separar lo personal de lo del negocio facilita la congruencia entre cobros, comprobantes y declaraciones. Además, la guía de transferencias que no siempre son ingreso complementa este orden. También puedes revisar cómo declarar RESICO.
1. ¿Por qué importan los movimientos bancarios en RESICO?
Para calcular el ISR mensual, la Ley del Impuesto sobre la Renta considera los ingresos de las actividades del régimen que estén amparados por CFDI y que hayan sido efectivamente cobrados, sin incluir el IVA y sin aplicar deducciones para determinar este impuesto.
Por ello, importa distinguir cuándo una factura ya se cobró y conservar un control que relacione ese cobro con su CFDI. En la práctica, las cuentas bancarias RESICO son el lugar donde ese cobro deja rastro.
Además, la declaración mensual se presenta, en términos generales, a más tardar el día 17 del mes siguiente y se encuentra prellenada con información de los CFDI. Conviene cruzar esa fecha con el calendario fiscal RESICO antes de cerrar el mes.
2. ¿El SAT toma como ingreso todo depósito de tus cuentas bancarias RESICO?
No. Sin embargo, recibir dinero en una cuenta no significa que cada depósito sea un ingreso gravado por RESICO.
Asimismo, en una cuenta pueden existir movimientos con un origen distinto a una venta o un servicio, por ejemplo:
- Transferencias entre cuentas propias.
- Préstamos recibidos.
- Aportaciones o movimientos de recursos propios.
- Devoluciones.
- Reembolsos.
- Depósitos ligados a otras fuentes de ingresos.
Por ello, lo importante es identificar y, cuando corresponda, acreditar el origen de los recursos.
El artículo 91 de la Ley del ISR contempla los depósitos en cuentas bancarias dentro de las erogaciones que pueden analizarse en un procedimiento de discrepancia fiscal. La misma disposición señala, bajo las condiciones que establece, que los traspasos entre cuentas del contribuyente no se toman en consideración para ese cálculo.
Por ello, pasar dinero de una cuenta propia a otra no convierte, por sí solo, ese dinero en un ingreso nuevo. Sin embargo, conviene guardar los estados de cuenta y los elementos que demuestren que se trató de un traspaso.
3. ¿Necesitas una cuenta bancaria exclusiva para RESICO?
Asimismo, no existe una regla general que obligue a una persona física de RESICO a abrir una cuenta exclusiva solo por pertenecer al régimen.
Aun así, usar una cuenta destinada sobre todo a la actividad facilita el control. Por ello, muchas personas ordenan sus cuentas bancarias RESICO para no mezclar el cobro de clientes con movimientos personales.
Por ejemplo, si en una misma cuenta recibes $15,000 de un cliente, $5,000 transferidos desde otra cuenta tuya y $3,000 de un préstamo, el estado de cuenta mostrará entradas por $23,000.
Eso no significa que los $23,000 sean ingresos de tu actividad. Asimismo, debes poder distinguir:
- $15,000 como cobro de la actividad.
- $5,000 como traspaso entre cuentas propias.
- $3,000 como préstamo identificable.
Por ello, la documentación y el origen de cada operación son la base de esa distinción.
4. Relaciona tus cobros con tus CFDI
Además, una práctica útil en tus cuentas bancarias RESICO es revisar, de forma periódica, tres elementos: CFDI emitidos, cobros recibidos e información de tus declaraciones. El objetivo es detectar diferencias a tiempo.
Si emitiste una factura y después recibiste el pago, debes identificar qué depósito corresponde a esa operación. En consecuencia, conciliar tus cuentas bancarias RESICO con los comprobantes evita declarar un cobro que no puedes ubicar, o dejar uno sin soporte.
Cuando la operación no se paga en una sola exhibición, o el pago ocurre después y resulta aplicable el esquema de pago en parcialidades o diferido, también hay que revisar la emisión del CFDI con complemento para recepción de pagos, conforme a las disposiciones aplicables. Para el comprobante de la operación, contrasta cómo facturar RESICO.
5. Traspasos entre tus cuentas y depósitos que no puedes identificar
Asimismo, es común mover dinero de una cuenta a otra. Sin embargo, el problema aparece cuando, meses después, ya no recuerdas el origen y no conservas datos para identificarlo.
Una buena práctica, al mover dinero entre cuentas bancarias RESICO, consiste en conservar:
- El estado de cuenta de origen.
- El estado de cuenta de destino.
- El comprobante de la transferencia.
- Una referencia interna que indique que fue un movimiento entre cuentas propias.
Así puedes seguir la ruta del dinero entre tus cuentas bancarias RESICO. Asimismo, un traspaso bien documentado no debe confundirse con un cobro de clientes.
Además, el Código Fiscal de la Federación contiene presunciones sobre depósitos bancarios en determinados supuestos. En particular, el artículo 59 establece reglas bajo las cuales la autoridad puede presumir que ciertos depósitos corresponden a ingresos, o al valor de actos o actividades, cuando se actualizan las condiciones de esa disposición.
Por ello, el problema no es necesariamente recibir una transferencia, sino no poder explicar o acreditar su origen cuando haga falta. En consecuencia, guarda documentación de préstamos, traspasos, devoluciones y de otros movimientos que no sean ingresos de tu actividad. El SAT puede contrastar esa información con tus comprobantes.
6. No mezcles todo y revisa tus movimientos con una rutina
Además, imagina que usas una de tus cuentas bancarias RESICO para cobrar clientes, recibir transferencias familiares, pagar gastos personales, mover dinero desde otra cuenta y recibir reembolsos. En consecuencia, al cierre del mes tendrás decenas de movimientos distintos.
Aunque una sola cuenta no convierte todos esos depósitos en ingresos gravados, sí complica identificar qué corresponde a tu actividad. Por ello, separar las finanzas personales de las del negocio facilita la organización, aunque no sea una obligación general del régimen. En ese hábito, las cuentas bancarias RESICO dejan de ser una lista de depósitos y pasan a ser un registro que puedes explicar.
Una rutina sencilla puede ser esta:
- Descarga tu estado de cuenta y revisa depósitos y retiros del periodo.
- Identifica los cobros de clientes y relaciona cada uno con la operación y el CFDI.
- Aparta lo que no sea ingreso de la actividad, como traspasos, préstamos o devoluciones.
- Conserva el soporte: estados de cuenta, comprobantes y, cuando existan, contratos u otros documentos.
- Revisa tus CFDI para comprobar que las operaciones estén facturadas y que los pagos posteriores se documenten conforme a las reglas aplicables.
- Compara antes de declarar, de modo que operaciones y comprobantes sean congruentes.
Finalmente, hacer esta revisión durante el mes evita reconstruir todo hasta el cierre del año.
7. Los estados de cuenta, el plazo de conservación y errores frecuentes
Asimismo, la normatividad fiscal contempla los estados de cuenta dentro de la documentación que puede formar parte de la contabilidad, en los casos en que resulte aplicable.
El Reglamento del Código Fiscal de la Federación también señala la importancia de identificar depósitos y retiros, y de conciliarlos con las operaciones y su documentación soporte. Además, el Código Fiscal establece, como regla general, un plazo de cinco años para conservar la contabilidad y la documentación relacionada con el cumplimiento fiscal, sujeto a los supuestos particulares de la ley.
Por ello, no conviene depender solo de la aplicación del banco. Descarga y archiva tus documentos fiscales y bancarios. Aun así, ese archivo respalda tus cuentas bancarias RESICO si más adelante necesitas aclarar un movimiento.
Asimismo, uno de los errores más comunes al ordenar cuentas bancarias RESICO es asumir que cualquier depósito es, de forma automática, un ingreso de RESICO. Aun así, tampoco es correcto lo contrario: si un movimiento no trae concepto, no por eso puede ignorarse. Lo recomendable es identificar el origen y conservar el soporte. Para no repetir fallas parecidas, revisa los errores en RESICO.
También conviene evitar:
- Cobrar operaciones y no emitir el CFDI correspondiente.
- Perder el control de facturas pendientes de cobro.
- Confundir transferencias entre cuentas propias con cobros de clientes.
- Recibir préstamos sin documentos que acrediten su origen.
- Eliminar estados de cuenta y comprobantes de transferencia.
- Dejar la revisión de movimientos hasta el final del año.
8. Qué información usa el SAT y cómo ordenar cada movimiento
En 2026, el SAT señala que la declaración mensual de RESICO se encuentra prellenada con información de los CFDI. Por ello, emitir bien los comprobantes y revisar sus datos es parte del mismo control que llevas en el banco.
En otras palabras, el control bancario no sustituye al CFDI, ni el CFDI sustituye al control de tus cobros. Asimismo, ambos deben permitirte entender qué ocurrió en cada operación de tus cuentas bancarias RESICO.
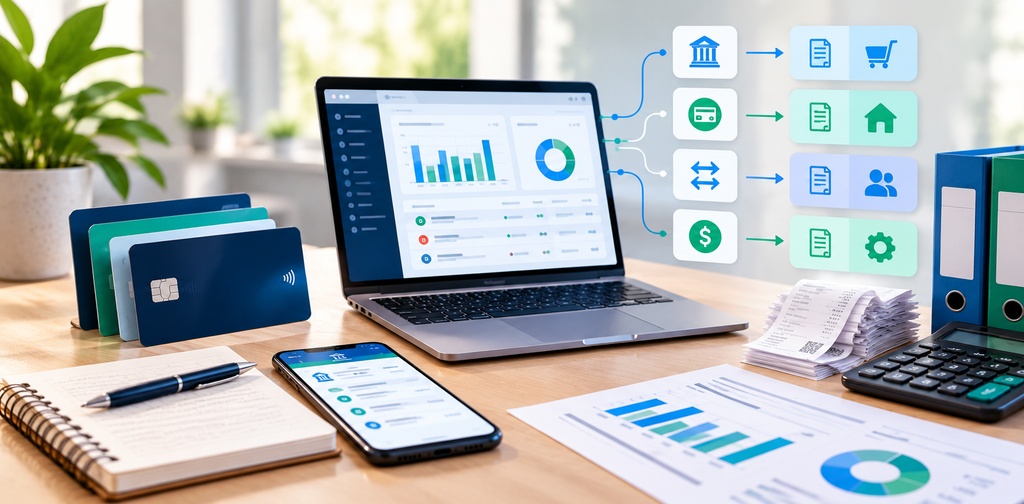
Por ello, mantener ese orden no tiene que ser complicado. Para un ingreso de la actividad, la secuencia puede ser:
- Recibes el ingreso.
- Identificas al cliente.
- Relacionas el CFDI.
- Verificas la forma de cobro.
- Conservas el soporte.
Para un movimiento que no sea ingreso de la actividad:
- Recibes el movimiento.
- Identificas el origen.
- Lo clasificas.
- Conservas el comprobante.
Esta práctica distingue tus ingresos reales de otros depósitos y deja documentación lista si necesitas aclarar una operación. En consecuencia, tus cuentas bancarias RESICO quedan alineadas con lo que vas a declarar.
Conclusión
Si eres persona física en RESICO, no partas de la idea de que cada depósito en tus cuentas bancarias RESICO se convierte, de forma automática, en ingreso gravado. Sin embargo, tampoco conviene tener movimientos cuyo origen no puedas explicar.
Por ello, mantener identificados tus cobros, traspasos, préstamos, devoluciones y movimientos personales da más control sobre la actividad. Una cuenta destinada sobre todo al negocio puede ser útil, aunque no sea una obligación general por el solo hecho de tributar en RESICO.
Finalmente, la clave está en que tus CFDI, cobros, movimientos bancarios y declaraciones sean congruentes y estén respaldados. Con ese orden, las cuentas bancarias RESICO dejan de generar diferencias al momento de cumplir. Si quieres apoyo para la operación fiscal, revisa los beneficios de la plataforma o escribe desde contacto.