28 septiembre, 2026
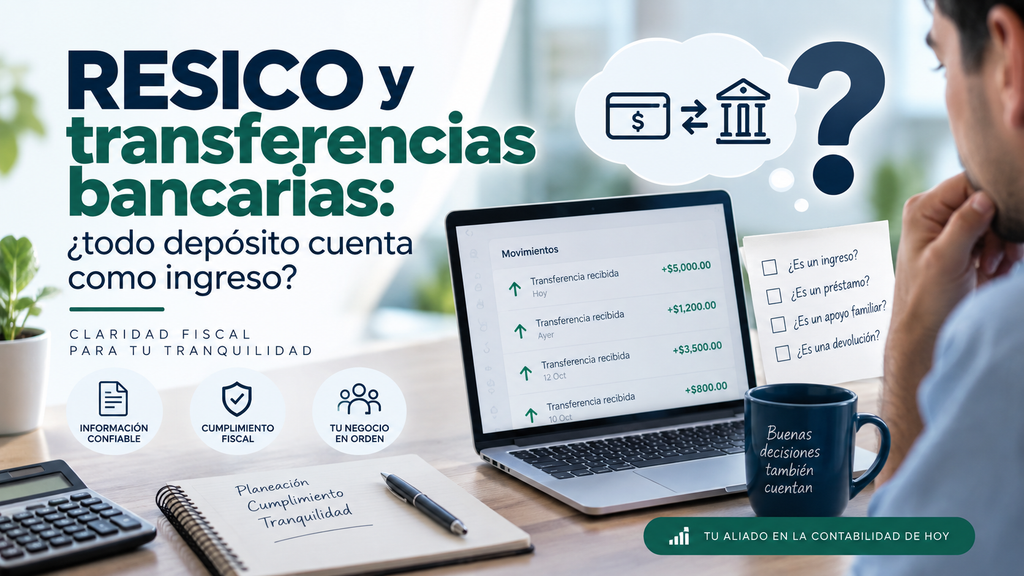
RESICO y transferencias bancarias: ¿todo depósito cuenta como ingreso?
Transferencias bancarias RESICO: 5 claves esenciales para saber qué es ingreso
Las transferencias bancarias RESICO forman parte del día a día de freelancers, profesionistas y comerciantes. Una duda frecuente es: ¿todo el dinero que entra a mi cuenta debe considerarse ingreso ante el SAT? La respuesta es no necesariamente.
Un depósito y un ingreso gravado no son lo mismo. Para decidir si una cantidad entra a tus ingresos en RESICO hay que conocer de dónde viene el dinero y por qué se recibió. Por ello, identificar bien las transferencias bancarias RESICO y conservar documentación de su origen es clave. También puedes contrastar cómo declarar RESICO y RESICO para freelancers.
1. ¿Cuándo se considera un ingreso en RESICO?
El artículo 113-E de la Ley del Impuesto sobre la Renta fija las reglas para personas físicas en RESICO. Para los pagos mensuales se consideran ingresos amparados por CFDI, efectivamente cobrados, sin IVA y sin deducciones.
Si prestas un servicio, vendes un producto o recibes una contraprestación de una actividad del régimen, ese cobro sí puede formar parte de los ingresos. Ejemplo: un diseñador cobra $10,000 por transferencia: esos $10,000 son ingreso de su actividad. En ese caso, las transferencias bancarias RESICO coinciden con un cobro documentado.
2. Entonces, ¿todo depósito bancario es un ingreso?
No. Recibir una transferencia o depósito no convierte automáticamente ese dinero en ingreso gravado por RESICO. Hay movimientos con otro origen, por ejemplo:
- Transferencias entre cuentas propias.
- Préstamos recibidos.
- Devoluciones de dinero.
- Reembolsos de gastos, según su naturaleza y documentación.
- Cantidades con tratamiento fiscal distinto.
La clave es identificar y acreditar el origen de los recursos. Evitar errores en RESICO empieza por no mezclar conceptos.
3. Cuentas propias, préstamos y depósitos sin justificar
Transferencias entre tus propias cuentas
Mover dinero de una cuenta tuya a otra cuenta tuya no genera, por sí solo, un ingreso nuevo. Si pasas $15,000 de la cuenta A a la B, solo trasladas recursos que ya eran tuyos. Aun así, conserva estados de cuenta y comprobantes que demuestren que ambas cuentas son del mismo titular.
¿Qué pasa con un préstamo?
Un préstamo no debe confundirse automáticamente con el cobro de una venta o servicio. Si recibes dinero por un préstamo, documenta la operación, sobre todo con montos relevantes. Pueden servir:
- Contrato de préstamo o mutuo.
- Comprobante de la transferencia.
- Estados de cuenta.
- Datos de quien otorgó el préstamo.
- Evidencia de devolución o pagos, cuando corresponda.
Además, la Ley del ISR prevé reglas para informar ciertos préstamos, donativos y premios cuando, individualmente o en conjunto, exceden de $600,000 en el ejercicio. No asumas que basta escribir “préstamo” en el concepto de la transferencia.
El problema de los depósitos que no puedes justificar
El Código Fiscal de la Federación contempla supuestos en los que la autoridad puede presumir que depósitos bancarios corresponden a ingresos o actos gravados si no están registrados o identificados conforme a las obligaciones aplicables. Por ello, aunque depósito no sea sinónimo de ingreso, tampoco conviene ignorar los movimientos. Si el SAT revisa y sostienes que no es venta ni servicio, la documentación del origen es fundamental.
4. Tabla práctica y facultades del SAT
| Caso | Ejemplo | ¿Cómo considerarlo? |
|---|---|---|
| 1. Pago de un cliente | Recibes $8,000 por un servicio profesional. | Ingreso de la actividad; al estar cobrado, se considera conforme a RESICO. |
| 2. Transferencia entre cuentas propias | Pasas $20,000 de una cuenta a otra, ambas a tu nombre. | No genera por sí un nuevo ingreso; conserva comprobantes. |
| 3. Préstamo de un familiar | Te prestan $50,000 por transferencia. | No es automáticamente ingreso RESICO; documenta el préstamo. |
| 4. Cliente paga una factura | Emitiste CFDI y luego llega la transferencia. | Ingreso efectivamente cobrado conforme a RESICO. |
| 5. Devolución de dinero | Te reintegran una cantidad que habías pagado. | No necesariamente es ingreso nuevo; relaciona con la operación original. |
Esta tabla resume escenarios típicos de transferencias bancarias RESICO y cómo orientarlos.
¿El SAT puede revisar los depósitos bancarios?
Sí. La legislación contempla facultades para revisar información y, en ciertos supuestos, presumir sobre depósitos. No basta pensar: “como no emití factura, no es ingreso”. La existencia o ausencia de CFDI no cambia por sí sola la naturaleza real de la operación. Si el dinero es cobro de actividad gravada, aplica el tratamiento correspondiente; si tiene otro origen, acredítalo.
5. ¿Cómo llevar un mejor control de las transferencias?
Para reducir confusiones y facilitar aclaraciones:
- Identifica los depósitos del mes.
- Relaciona pagos de clientes con sus CFDI.
- Conserva comprobantes de traspasos entre cuentas propias.
- Documenta préstamos y movimientos que no sean ventas o servicios.
- Guarda estados de cuenta y soporte de operaciones relevantes.
- Evita mezclar lo personal y la actividad cuando eso oculte el origen.
- Revisa que los ingresos efectivamente cobrados coincidan con lo usado en tus obligaciones.
También ayuda cómo facturar RESICO y una plataforma digital RESICO para concentrar CFDI y cobros.
No confundas “dinero recibido” con “ingreso de RESICO”
Que aparezcan $30,000 en el estado de cuenta no implica automáticamente calcular ISR de RESICO sobre esos $30,000. Primero determina qué representan. Si es pago de actividad del régimen, aplica el tratamiento fiscal; si es traspaso propio, préstamo u otra operación, analízalo por su naturaleza real y documéntalo.
Conclusión
En resumen, no toda transferencia o depósito que recibe una persona en RESICO es automáticamente ingreso gravado. Lo importante es el origen del dinero: los cobros efectivamente percibidos de actividades del régimen sí entran a las transferencias bancarias RESICO que deben considerarse; otros movimientos pueden tener naturaleza distinta.
Aun así, lo que no es ingreso de la actividad no puede quedar sin control. Ante una revisión, la documentación explica si fue traspaso propio o préstamo y no el pago de una venta. Por ello, ordenar CFDI, estados de cuenta, contratos y comprobantes facilita el cumplimiento y evita que un movimiento bancario se vuelva una aclaración complicada ante el SAT.
Además, en resicomiskuentas.com puedes crear tu cuenta o revisar el plan disponible. También puedes visitar el blog de noticias o contáctanos.